元金均等返済
がんきんきんとうへんさい
Constant principal repayment
元金均等返済とは
元金均等返済は、借入元本を返済回数で分けて毎回同じ額を返し、残高に応じた利息を上乗せする方式です。金利が一定なら、元本が減るにつれて利息も減り、毎回の返済総額は徐々に小さくなります。
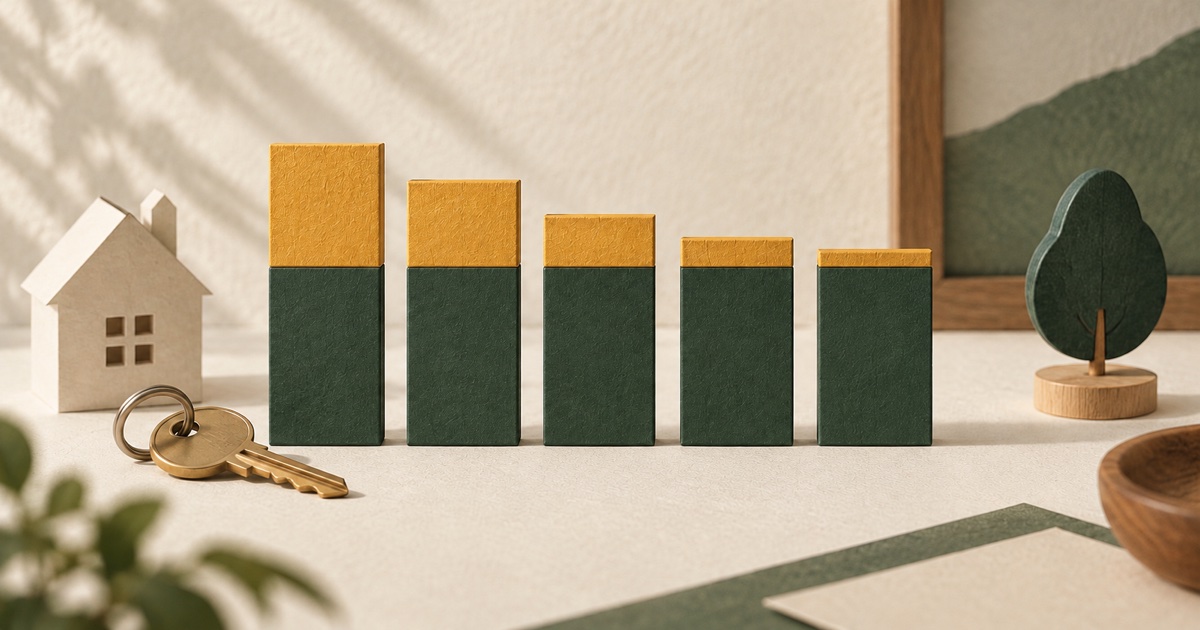
元本5万円は同じ、上乗せする利息が減る
1,200万円・年1.2%一定・240回払いの仮定。
- 元本:毎回50,000円
- 利息
元本と利息の計算を分ける
ボーナス返済のない単純な例なら、毎回の元本返済額は借入元本÷返済回数です。利息は返済前の残高に応じて計算し、元本返済額へ加算します。
借入1,200万円を240回で返す場合、元本部分は毎回50,000円です。年利1.2%が一定で月利を0.1%とすると、初回利息12,000円を加えた返済額は62,000円になります。
返済が進むと総額が減る例
この仮定では元本が毎月50,000円ずつ減り、利息は毎月50円ずつ減ります。120回目は元本50,000円と利息6,050円で56,050円、最終回は元本50,000円と利息50円で50,050円です。
利息の総額は144.6万円です。いずれも借入1,200万円・年利1.2%一定・20年・毎月払い・ボーナス返済なしの計算例で、諸費用、初回の日数、契約の端数処理は含みません。
元利均等と何を比較する?
同じ条件の元利均等返済は毎月約56,265円です。元金均等は当初の負担が大きい分、元本が早く減り、一定金利の同条件では利息総額が小さくなります。
初期返済額が高いため、借入額や家計に余裕が必要です。子育てや転居費用など購入直後の支出と重なることもあり、総利息だけで適否を決めないようにします。
金利が動くとき・繰上返済するとき
変動金利で利率が上がれば、元本返済が同じでも利息が増えます。「元金均等なら支払総額は毎回必ず下がる」という説明は金利一定の場合に限ります。5年・125%ルールの有無も返済方式と商品条件を確認します。
繰上返済によって残元本や返済期間が変わる場合は、以後の予定表も変わります。金融機関が提示する変更後の元本・利息・期間を確認し、仮定計算を契約額として扱わないでください。
よくある疑問
- 元金均等返済は利息も同額ですか?
- 利息は残高と金利等によって計算されます。元本部分が一定でも、利息部分は同額ではありません。
- なぜ初期の返済額が大きいのですか?
- 返済初期は元本残高が大きく、その残高に対する利息を一定の元本返済額に加えるためです。
- 金利が上がっても毎月額は減りますか?
- 必ず減るわけではありません。残高減少による利息減より金利上昇の影響が大きいと、返済額が増える場合があります。